
Stellen Sie sich vor, Ihr Geld auf dem Sparkonto verliert jedes Jahr stillschweigend an Kaufkraft. Das ist keine Zukunftsmusik, sondern die Realität vieler Sparer in den letzten Jahren. Während die Inflationsraten in Deutschland zeitweise zweistellige Werte erreichten, suchten Anleger nach sicheren Häfen. Immobilien gelten traditionell als der Fels in der Brandung - ein Inflationsschutz aus Stein und Beton. Aber stimmt das wirklich so pauschal? Oder ist der vermeintliche Schutz trügerisch?
Die Antwort ist komplizierter, als es die Werbung oft suggeriert. Ja, Immobilien können gegen Inflation schützen. Nein, nicht jede Immobilie tut das gleich gut. Und schon gar nicht automatisch sofort. Wer blind kauft, riskiert, dass die Inflationserwartungen bereits im Kaufpreis stecken, sodass die Rendite mager bleibt. In diesem Artikel zerlegen wir die Mechanismen des Inflationsschutzes durch Immobilien und zeigen Ihnen konkret, wo die Fallen lauern.
Warum Immobilien überhaupt als Schutzschild fungieren
Der Kerngedanke ist simpel: Eine Immobilie ist ein Sachwert. Im Gegensatz zu Bargeld oder Anleihen hat sie eine physische Substanz. Wenn das Geld weniger wert wird, steigen in der Regel die Preise für Güter - und dazu gehören auch Häuser und Wohnungen. Historische Daten aus deutschen Metropolregionen zwischen 1970 und 2023 zeigen, dass Immobilienwerte durchschnittlich etwa 2,5 Prozentpunkte über der jeweiligen Inflationsrate lagen. Das klingt nach einer goldenen Regel, aber es gibt zwei entscheidende Säulen, auf denen dieser Schutz steht.
Die erste Säule ist die Wertsteigerung des Objekts selbst. Die zweite, oft unterschätzte Säule, sind die Mieteinnahmen. Hier liegt der Teufel im Detail: Bei Wohnimmobilien sind Mieten selten direkt an die Inflation gekoppelt. Es gibt sogenannte Kappungsgrenzen und gesetzliche Mieterhöhungsregeln, die verhindern, dass Vermieter bei jeder Preissteigerung sofort nachjustieren dürfen. Anders sieht es bei Gewerbeimmobilien aus, wo Indexierungsklauseln häufiger sind. Für den privaten Investor bedeutet das: Der Schutz kommt oft verzögert oder nur teilweise an.
Der Hebeleffekt: Ihr größter Freund (und Feind)
Das eigentliche Geheimnis des Inflationsschutzes liegt meist nicht in der Immobilie allein, sondern in der Finanzierung. Experten nennen das den Hebeleffekt. Stellen Sie sich vor, Sie kaufen eine Wohnung für 400.000 Euro mit einem Kredit von 300.000 Euro. Ihre monatliche Rate ist festgeschrieben. Steigt nun die Inflation stark an, verlieren diese festen Raten real an Gewicht. Was heute 1.000 Euro sind, kann in zehn Jahren nur noch 800 Euro Kaufkraft haben. Gleichzeitig steigt der Nominalwert Ihrer Immobilie mit der Inflation.
Dieser Effekt wirkt wie ein Turbo. Sie tilgen einen Kredit mit "billiger" werdendem Geld, während Ihr Vermögenswert teurer wird. Doch Vorsicht: Dieser Hebel funktioniert nur, wenn die Zinsen niedrig bleiben oder die Inflation schneller steigt als die Zinsen. Seit 2023 sehen wir jedoch ein anderes Bild. Hohe Leitzinsen treiben die Finanzierungskosten hoch. Prof. Dr. Thomas Weber von der Frankfurt School of Finance warnt zurecht: Wenn die Zinslast die Wertsteigerung auffrisst, schwindet der Inflationsschutz. Besonders bei Neuabschlüssen mit kurzen Zinsbindungen von 5 bis 10 Jahren ist dieses Risiko aktuell deutlich höher als bei alten Verträgen mit 15-jähriger Bindung.
Nicht alle Immobilien sind gleich: Der Standort entscheidet
Es ist ein Mythos, dass "jede Immobilie" inflationsresistent ist. Die Art der Nutzung und die Lage machen den Unterschied. Aktuelle Marktdaten des Deutschen Bundesverbands Immobilienwirtschaft (DVPI) aus dem ersten Quartal 2024 zeigen eine klare Differenzierung. In den sieben größten deutschen Metropolen stiegen die Preise um 3,2 Prozent, während die Inflation bei 3,8 Prozent lag. Das heißt rein rechnerisch: Ein kleiner Realverlust trat ein. Aber schauen wir genauer hin.
| Immobilientyp | Wertentwicklung vs. Inflation | Mieterhöhungspotenzial | Risikofaktor |
|---|---|---|---|
| Neubauwohnung (Metropole) | +5,1 % (über Inflation) | Hoch (Erstvermietung) | Geringe Nachfrage bei Überangebot |
| Bestandswohnung | +2,1 % (unter Inflation) | Mittel (Kappungsgrenze) | Sanierungsstau / Energieeffizienz |
| Büroimmobilie | Stagnation / Rückgang | Gering (Homeoffice-Trend) | Hoher Leerstand |
| Einzelhandel | Rückgang | Sehr gering | E-Commerce Konkurrenz |
Wie die Tabelle zeigt, profitieren vor allem neuwertige Objekte in guten Lagen. Warum? Weil hier die Mieten bei Erstvermietung marktgerecht und oft über der allgemeinen Teuerungsrate angesetzt werden können. Bestandswohnungen hinken hinterher, weil bestehende Mietverträge angepasst werden müssen und rechtliche Hürden bestehen. Marcel Keller, ein bekannter Immobilienanalyst, betont daher: "Neuwertige Immobilien in guter Lage sind der beste Schutz." Büroflächen hingegen leiden unter dem Homeoffice-Trend. Wer heute in ein leerstehendes Bürogebäude investiert, hofft auf eine Zukunft, die vielleicht nie ganz zurückkehrt.
Die Falle der eingepreisten Erwartungen
Hier wird es kritisch. Viele Anleger denken: "Wenn die Inflation steigt, kaufe ich jetzt eine Immobilie." Das Problem: Der Markt weiß das auch. Fondsforum.de analysierte im August 2023, dass hohe Inflationserwartungen oft bereits im Kaufpreis enthalten sind. Wenn alle glauben, dass Immobilien sicher sind, steigt die Nachfrage, und damit der Preis. Das drückt die zukünftige Rendite.
Betrachten wir die aktuellen Zahlen: Die Bruttorenditen für Wohnimmobilien liegen derzeit bei durchschnittlich 2,8 bis 3,5 Prozent. Das ist deutlich niedriger als der historische Durchschnitt von 4,2 Prozent der letzten 20 Jahre. Wenn Sie also heute teuer kaufen, müssen Sie sehr lange halten, um den Inflationsschutz tatsächlich zu realisieren. Kurzfristig könnten Sie sogar einen Verlust machen, wenn die Preise korrigieren, während die Inflation weiterläuft. Dr. Lena Schmidt, Senior Analystin bei einer großen Investmentbank, bringt es auf den Punkt: "Inflationsschutz setzt voraus, dass die Immobilienpreise bei steigenden Inflationsraten Zusatzertrag liefern." Tun sie das nicht, weil der Preis schon zu hoch ist, fehlt der Schutz.
Praktische Umsetzung: Worauf Sie achten müssen
Um diesen Schutzmechanismus effektiv zu nutzen, reicht es nicht, einfach irgendwo zu kaufen. Die Immo-DIVA GmbH definiert fünf Kriterien für echten Inflationsschutz. Lassen Sie uns diese durchgehen:
- Nachhaltig attraktive Lage: Suchen Sie Regionen mit stabiler oder wachsender Demografie. Städte wie Graz, München oder Hamburg ziehen Menschen an. Wo Menschen hinziehen, steigt die Nachfrage nach Wohnraum - unabhängig von der Inflation.
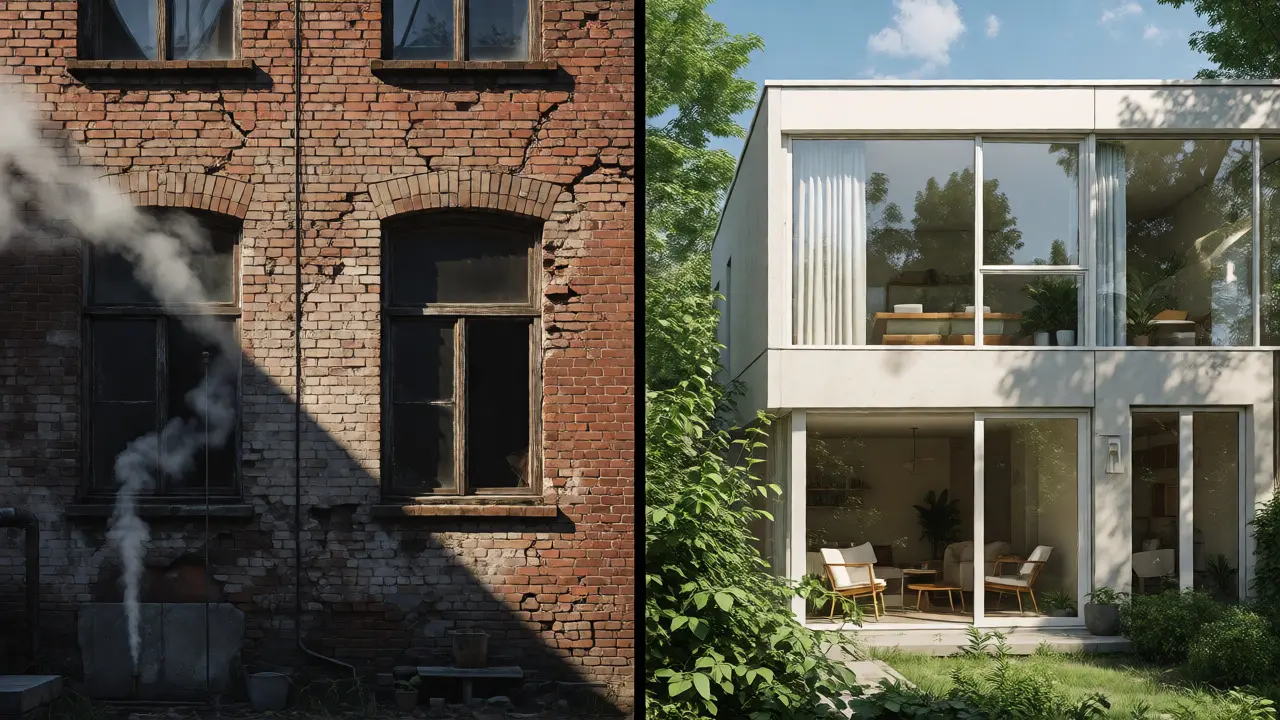
- Zukunftsfähiger energetischer Standard: Dies ist kein Nice-to-have mehr. Das Institut der Wirtschaft (IW) prognostiziert bis 2030 einen Wertunterschied von bis zu 50 Prozent zwischen energetisch hochwertigen und schlechten Gebäuden. Ein altes Haus mit Ölheizung wird zum "Brown Discount", während ein Passivhaus Premium-Preise erzielt.
- Flexible Nutzungskonzepte: Können Sie die Wohnung leicht vermieten? Ist sie für Singles, Paare oder Familien geeignet? Je breiter die Zielgruppe, desto geringer das Leerstandsrisiko.
- Professionelle Verwaltung: Als Eigentümer müssen Sie Zeit haben oder investieren. Eine gute Hausverwaltung optimiert Nebenkosten und sorgt dafür, dass Mieten rechtzeitig angepasst werden.
- Substanz mit Wertsteigerungspotenzial: Kaufen Sie nicht nur die vier Wände, sondern prüfen Sie das Umfeld. Gibt es geplante Infrastrukturprojekte? Neue Schulen oder Bahnanbindung? Diese Faktoren treiben den Wert langfristig über die reine Inflation hinaus.
Ein besonderer Tipp für Selbstnutzer: Auch wenn Sie nicht vermieten, profitieren Sie vom "Schuldenabbau-Effekt". Ihre Rate bleibt gleich, Ihr Einkommen steigt tendenziell mit der Inflation (Lohnanpassungen), und die Schuld wird real kleiner. Gleichzeitig bauen Sie Vermögen auf, das mit der Inflation wächst. Das ist oft der unterschätzteste Vorteil.
ESG-Kriterien: Der neue Faktor im Spiel
Vielleicht haben Sie schon von ESG gehört - Environmental, Social, Governance. In der Immobilienwelt ist das längst keine Modeerscheinung mehr. Dr. Sarah Klein von der Immobilienakademie München betonte auf der MIPIM 2024, dass institutionelle Investoren zunehmend nur noch in ESG-konforme Objekte investieren. Das hat direkte Auswirkungen auf Ihren persönlichen Inflationsschutz.
Wenn eine Immobilie energetisch schlecht ist, sinkt ihr Wert relativ zur Inflation, egal wie gut die Lage ist. Regulatorische Vorgaben werden strenger. Wer heute in ein Objekt mit schlechter Energiebilanz kauft, riskiert, dass die Sanierungskosten die gesamte Rendite auffressen. Umgekehrt gilt: Ein energetisch hochwertiges Objekt in zentraler Lage genießt einen "Green Premium". Es lässt sich leichter vermieten, die Mieter sind bereit, höhere Mieten zu zahlen, und der Wiederverkaufswert ist stabiler. Ignorieren Sie diesen Faktor, schwächen Sie Ihren Inflationsschutz aktiv.
Fazit: Langfristigkeit schlägt Timing
Immobilien sind kein Wundermittel gegen Inflation, das über Nacht wirkt. Sie sind ein langfristiger Schutzschild. Die historischen Daten zeigen klar: Über Zeiträume von 10 bis 15 Jahren schlagen Immobilien andere Anlageklassen deutlich. Kurzfristig können sie volatil sein, besonders wenn die Zinsen steigen oder die Preise überhitzt sind.
Der Schlüssel liegt in der Qualität. Eine alte, sanierungsbedürftige Wohnung am Stadtrand wird Sie bei hoher Inflation wahrscheinlich enttäuschen. Eine moderne, energetisch effiziente Wohnung in einer wachsenden Stadt wird dagegen robust bleiben. Prüfen Sie Ihre Finanzierungsstruktur genau. Lange Zinsbindungen sind aktuell Gold wert, da sie den Hebeleffekt sichern. Und vergessen Sie nicht: Diversifikation hilft. Ein Portfolio aus mehreren kleinen Objekten verteilt das Risiko besser als ein einzelnes Großobjekt.
Am Ende geht es darum, Sachwerte zu besitzen, die andere brauchen. Solange Menschen Wohnraum benötigen - und das tun sie immer -, bleibt die Immobilie ein starker Anker im Sturm der Inflation. Aber nur, wenn Sie klug auswählen.
Wirken Immobilien sofort als Inflationsschutz?
Nein, der Schutz wirkt oft verzögert. Da Mieten nicht täglich angepasst werden können und Transaktionskosten beim Kauf anfallen, dauert es meist mehrere Jahre, bis die Wertsteigerung die Kosten übersteigt. Prof. Dr. Markus Riegler von der Universität Köln betont, dass der Effekt vor allem bei langfristiger Betrachtung (über 10 Jahre) sichtbar wird.
Ist der Hebeleffekt bei hohen Zinsen noch sinnvoll?
Er ist schwächer, aber nicht wirkungslos. Hohe Zinsen erhöhen die Finanzierungskosten, was den Nettoertrag mindert. Allerdings verlieren feste Darlehensraten bei Inflation weiterhin real an Wert. Entscheidend ist die Dauer der Zinsfestschreibung: Bei langen Laufzeiten (15+ Jahre) bleibt der Schutzeffekt stärker als bei kurzen Laufzeiten, da das Zinsänderungsrisiko minimiert wird.
Welche Rolle spielt die Energieeffizienz für den Inflationsschutz?
Eine zentrale Rolle. Studien des IW Köln prognostizieren, dass der Wertunterschied zwischen energetisch guten und schlechten Immobilien bis 2030 auf 50 Prozent ansteigen könnte. Schlechte Energiebilanzen führen zu höheren Betriebskosten und sinkender Nachfrage, was den inflationären Wertzuwachs zunichtemachen kann. ESG-Konformität ist somit ein direkter Schutzfaktor.
Sind Büroimmobilien noch ein guter Inflationsschutz?
Aktuell eher nein. Durch den Homeoffice-Trend und E-Commerce stehen Büro- und Einzelhandelsflächen unter erheblichem Druck. Aurentum Immobilien stellte fest, dass diese Segmente radikal an Wert verloren haben. Wohnimmobilien bieten aufgrund der strukturellen Nachfrage nach Wohnraum einen deutlich besseren und stabileren Inflationsschutz.
Was passiert, wenn die Inflationserwartungen im Kaufpreis stecken?
Dann ist die zukünftige Rendite begrenzt. Wenn alle Anleger gleichzeitig in Immobilien fliehen, steigen die Preise überproportional. Fondsforum.de warnt, dass dies kurz- bis mittelfristige Wertsteigerungen ausschließen kann. In solchen Phasen ist Geduld gefragt; man sollte nicht auf schnelle Gewinne hoffen, sondern auf die langfristige Stabilität des Sachwerts setzen.